The Ledger · Trades
Plan de negocios: ejemplo con números reales
Un ejemplo útil de plan de negocios es la sección financiera resuelta: con las cifras verificadas del modelo, el equilibrio cae en 7.77 trabajos al mes sobre un gasto de $4,780.
Un buen ejemplo de plan de negocios no es un índice: es la sección financiera resuelta, con números que cuadran entre sí. Con las cifras verificadas del modelo Contractor Break-Even & Cash, el punto de equilibrio cae en 7.77 trabajos al mes sobre un gasto mensual de $4,780, con una contribución de $540 por trabajo. Abajo están la fórmula completa, la tabla y la calculadora gratis para correrla con sus propias entradas.
Última actualización: 2026-09-25
Usted buscó «plan de negocios ejemplo» y lo que encontró fue una lista de encabezados. Resumen ejecutivo, análisis de mercado, estrategia de marketing… y después, donde deberían ir los números, un espacio en blanco que usted no sabe cómo llenar. Esa es exactamente la parte que el banco lee primero y la única que le dice a usted si el negocio aguanta. Esta guía se salta el índice y resuelve esa sección de principio a fin con cifras verificadas, la misma aritmética que corre el libro de trabajo, y sin una sola proyección de lo que usted va a ganar.
¿Qué secciones lleva un plan de negocios y por qué los ejemplos se quedan cortos?
Nueve secciones: resumen, empresa, mercado, competencia, marketing, ventas, operaciones, equipo y finanzas. Solo la última decide si el plan sirve para algo.
Las ocho primeras se escriben con palabras y casi cualquiera las llena en una tarde. La novena se escribe con aritmética, y ahí es donde los ejemplos publicados se detienen. Lo medimos: en la página de resultados de Google para «plan de negocios ejemplo» (consulta en vivo del 25 de septiembre de 2026, Estados Unidos, español), el primer resultado es un PDF subido a un repositorio de documentos, el segundo es un índice detallado de secciones y el tercero es una entrada de blog de 2011 que enumera los once títulos de un plan. Ninguno de los tres resuelve un solo número.
Por eso esta página invierte el orden. El índice ya lo tiene. Lo que sigue es la sección de finanzas de un plan de negocios de servicios, resuelta línea por línea.
¿Cómo se llena la sección financiera de un plan de negocios?
Con tres cifras y dos fórmulas: su gasto fijo mensual, su tiquet promedio y el costo directo de un trabajo. El resto sale de ahí.
Las dos fórmulas son las que corre el libro de trabajo, escritas tal cual:
contribución por trabajo = tiquet promedio − costos directos del trabajo

trabajos de equilibrio   = (gasto fijo mensual − contribución recurrente)
                           ÷ contribución por trabajo
Y así se ven resueltas con las cifras sembradas del modelo, todas tomadas de la hoja THE NUT del libro:
- Costos directos de un trabajo de $900: $360 (materiales $150 + mano de obra $180 + otros $30).
- Contribución por trabajo: $900 − $360 = $540, o sea el 60 % del tiquet.
- Menos la comisión de la casa, 10 % de $900 = $90, queda un neto por trabajo de $450, que es el 50.0 % de margen bruto que reporta la hoja.
- Trabajos de equilibrio: ($4,780 − $585) ÷ $540 = 7.77.
Los $585 son la contribución de los contratos recurrentes: dinero que entra sin que usted venda un trabajo nuevo ese mes, y que por lo tanto baja el número de trabajos que necesita. Si usted no tiene contratos, esa línea es cero y el equilibrio sube a 8.85 trabajos. Esa sola diferencia — un trabajo entero al mes — es el argumento financiero de por qué conviene un cliente con contrato, y es el tipo de cosa que un plan de negocios existe para mostrar.
¿Cuántos trabajos al mes hacen falta para no perder dinero?
7.77 trabajos al mes con las cifras sembradas: un trabajo cada 2.70 días hábiles, sobre un mes de 21 días laborables.
El mes sembrado del modelo hace 10 trabajos, no 7.77. Esa distancia entre lo que usted hace y lo que necesita hacer tiene nombre: margen de seguridad, y aquí vale 22.3 %. Quiere decir que las ventas pueden caer poco más de una quinta parte antes de que el mes deje de pagar sus propias cuentas. Esa cifra sola vale más que las ocho secciones de palabras.
| Línea del plan | Cifra verificada | De dónde sale |
|---|---|---|
| Gasto fijo mensual («el gasto») | $4,780 | THE NUT F6 — suma de gastos fijos y pago del dueño |
| Gasto diario | $227.62 | THE NUT F7 — $4,780 ÷ 21 días hábiles |
| Costos directos por trabajo | $360 | THE NUT F10 — 150 + 180 + 30 |
| Comisión de la casa | $90 | THE NUT F11 — 10 % de un tiquet de $900 |
| Neto por trabajo | $450 | THE NUT F14 |
| Margen bruto (con comisión) | 50.0 % | THE NUT F15 |
| Tiquet piso | $600 | THE NUT F19 |
| Tiquet objetivo | $654.55 | THE NUT F20 |
| Trabajos de equilibrio al mes | 7.77 | DASHBOARD B5 |
| Días hábiles entre trabajos | 2.70 | THE NUT F31 |
| Margen de seguridad | 22.3 % | THE NUT F33 |
| Contribución mensual | $5,985 | THE NUT F36 — 10 trabajos × $540 + $585 recurrente |
| Utilidad mensual | $1,205 | THE NUT F37 — $5,985 − $4,780 |
¿Cuál es el tiquet mínimo que puede cobrar?
$600 es el piso y $654.55 el objetivo. El piso no es un número inventado: es el costo directo dividido entre la tasa de contribución que usted necesita.
$360 ÷ 0.60 = $600. Si el trabajo se vende por menos de eso, la contribución cae por debajo del 60 % y el mes necesita más trabajos de los que caben en 21 días. El tiquet objetivo de $654.55 sale de la misma división con un poco de holgura, $360 ÷ 0.55, y la diferencia entre el piso y el tiquet real de $900 es la holgura: $180 de margen antes de tocar el piso. Los materiales entran a costo más 40 %, o sea $150 que se facturan a $210.
Un plan de negocios que dice «cobraremos precios competitivos» no dice nada. Uno que dice «nuestro piso es $600 porque nuestros costos directos son $360 a una tasa de contribución de 60 %» se puede discutir, defender y corregir.
¿Cómo se ve el flujo de caja de los primeros seis meses?
En rojo antes que en negro: el efectivo toca su punto más bajo en −$2,728 durante el mes dos, y el resultado mensual se vuelve positivo en el mes tres.
Esta es la parte que casi ningún ejemplo de plan de negocios muestra, y es la que hunde negocios que por lo demás eran rentables. La hoja SIX-MONTH CASH del modelo sembrado va así: mes 1, ingresos de $3,520 y un resultado de −$5,118 porque el arranque se paga entero ese mes; mes 2, ingresos de $6,900, resultado de −$610 y el efectivo en su punto más bajo, −$2,728; mes 3, el resultado cruza a positivo con $1,026. Para el mes 6 hay $5,954 en efectivo. El tablero cuenta 2 meses en rojo en total.
Dos meses en rojo es un dato operativo, no una opinión: le dice cuánto efectivo necesita tener guardado antes de empezar. Si su plan no contiene ese número, no contiene la pregunta más importante.
¿Conviene un plan tradicional o uno tipo lean startup?
Los dos son válidos y sirven para cosas distintas: el tradicional para pedir financiamiento, el lean para pensar rápido y corregir.
La U.S. Small Business Administration describe dos categorías comunes de plan de negocios: el tradicional, que usa una estructura estándar, pide detalle en cada sección y «puede tener docenas de páginas»; y el lean startup, que resume solo los puntos clave, «puede tomar tan poco como una hora» y «típicamente es de una sola página» (página en inglés, consultada el 25 de septiembre de 2026). Los prestamistas e inversionistas suelen pedir el tradicional.
En cualquiera de los dos formatos, la sección financiera es la misma aritmética. Cambia cuántas palabras la rodean.
¿Cómo corro estos números con mis propias cifras?
En la calculadora gratis: cambie el tiquet, los costos directos y el gasto fijo, y las fórmulas de arriba se recalculan sin descargar nada.
La calculadora de punto de equilibrio para contratistas corre las mismas dos fórmulas de esta página en el navegador. El libro de trabajo completo agrega la proyección de seis y doce meses, el tablero y las celdas de holgura y tiquet piso. Si lo que usted necesita es la estructura completa del plan escrito y no solo la parte financiera, los libros de plan de negocios por oficio traen las nueve secciones con las fórmulas ya puestas. Y si está empezando de cero, el kit gratis en español y la guía cómo empezar un negocio de limpieza cubren el paso anterior a este.
Cada cifra de esta página sale de una celda verificada del libro y cada fórmula se comprobó a mano contra el resultado de la hoja. Ninguna es una promesa de lo que usted va a facturar.
¿Cuántas páginas debe tener un plan de negocios?
Depende del formato. Según la U.S. Small Business Administration, un plan tradicional «puede tener docenas de páginas», mientras que un plan lean startup «típicamente es de una sola página» y puede escribirse en aproximadamente una hora. El largo no es la medida: un plan de una página con el punto de equilibrio resuelto dice más que treinta páginas sin él.
¿Este ejemplo sirve para cualquier oficio?
La aritmética sí; las cifras no. El modelo trabaja con tres entradas — tiquet promedio, costos directos y gasto fijo mensual — y esas tres existen en limpieza, techos, plomería, jardinería o cualquier negocio de servicios. Las cifras sembradas que aparecen arriba ($900 de tiquet, $360 de costo, $4,780 de gasto) son del modelo, no de su negocio. Cámbielas por las suyas en la calculadora y el equilibrio se mueve con ellas.
¿Son estas cifras una proyección de mis resultados?
No. Son las cifras sembradas de un libro de trabajo, verificadas celda por celda para que el ejemplo cuadre consigo mismo. Esta página es material educativo sobre cómo se arma la sección financiera de un plan de negocios; no es asesoría financiera, contable ni legal, y no predice ingresos. Los requisitos de licencias, permisos e impuestos cambian de un estado a otro y los verifica usted con su estado.
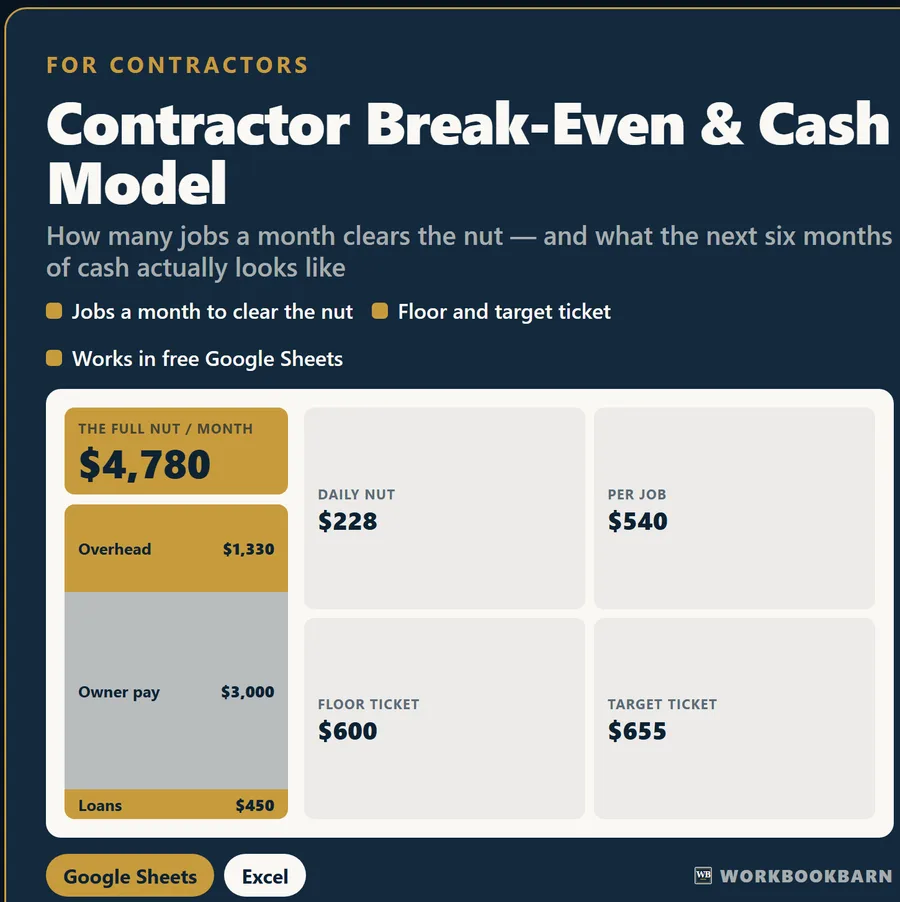
Contractor Break-Even & Cash Model
Run the numbers from this guide yourself — free, in the browser, no sign-up. Keep the full workbook if it earns its place.
Educational estimates only. These calculators and workbooks do the arithmetic on the figures you enter; they are general-purpose tools, not financial, investment, tax, legal, lending, insurance or construction advice, and no result is a quote, an offer, or a guarantee of any outcome. Results depend entirely on your inputs and assumptions. Verify anything you intend to rely on with a licensed professional — a CPA, attorney, lender, licensed contractor, or your own agent. WorkbookBarn and Marcos Gil accept no liability for decisions made using these tools. Marcos Gil is a licensed Kentucky real estate agent (License No. 296259) and is not a lender, CPA or attorney.